近150亿元储能热土崛起,商业综合体管理服务迎来华为等中企抢滩布局
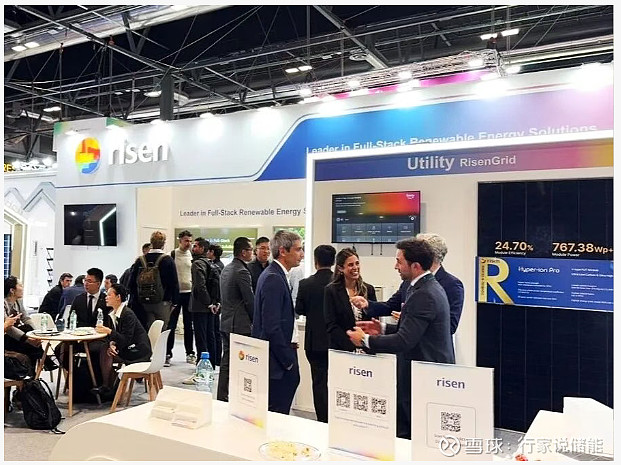
在“双碳”目标与新型电力系统建设的双重驱动下,储能产业正从政策配套走向市场化刚需。据不完全统计,2024年以来,全国已有近150亿元资金涌入用户侧储能、园区微电网及商业综合体节能改造领域。与此以华为为代表的一批中国科技企业,正将储能视为嵌入商业综合体管理服务的关键切口,一场围绕“能源+场景+服务”的抢滩战悄然打响。
一、150亿元热土:商业综合体为何成为储能新战场
传统商业综合体(购物中心、写字楼、酒店群)是城市能耗“大户”。其用电特征呈现“峰谷差大、空调负荷高、供电可靠性要求严”三大特点。随着分时电价机制完善与需量电费上涨,单纯依靠物业节能已触及天花板。储能系统——尤其是电化学储能与冰蓄冷、相变储热结合——能够实现峰谷套利、需量管理、应急备电和动态增容四重价值。
以一座10万平方米购物中心为例,配置2MW/4MWh储能系统后,通过每日两充两放,年套利收益可达百万元级别;若叠加需量响应与需求侧补贴,投资回收期可缩短至5年以内。这正是近150亿元资本敢于下注的底气所在。而商业综合体管理服务商,作为连接业主、租户与电网的中间方,天然掌握用能数据、配电资产与运维入口,成为储能落地的“最后一公里”。
二、中企抢滩:华为的“比特管理瓦特”逻辑
华为虽不直接建设电站,但以数字能源技术切入商业综合体管理服务,形成“智能组串式储能+能源云+虚拟电厂”三层架构。其组串式储能系统支持电池包级优化,可降低木桶效应带来的容量衰减;能源云则打通光伏、储能、充电桩与楼宇自控系统,实现AI调度。
在深圳、上海等地,华为已与多个商业综合体管理方合作,将储能纳入“物业能效托管”范围。管理服务方从“收租金、做保洁”延伸至“调度电力、参与市场”,华为则提供逆变器、优化器、管理系统及VPP(虚拟电厂)接入资质。值得注意的是,阳光电源、宁德时代、比亚迪等中企也在通过模块化储能柜、共享储能租赁、能源费用托管型合同能源管理(EMC)等方式抢占同一赛道。据行业统计,仅2025年上半年,中企在商业综合体储能领域的签约规模就超过1.2GWh。
三、从“设备交付”到“管理服务”:盈利模式重构
过去,储能项目多由业主自投或物业转租。如今,管理服务方更倾向“合同能源管理+现货交易分成”的轻资产模式。具体包括三种:
- 业主零投资模式:能源服务企业全额投资储能,业主仅提供场地,从节省的电费中按比例分成,通常7:3或8:2;
- 物业集成托管模式:商业综合体管理公司统一配置储能,作为增值服务打包进物业管理费或能源服务费,同时申请虚拟电厂聚合补贴;
- 现货套利保底模式:由华为等数字平台代理储能参与电力现货市场,向业主提供保底收益,超出部分分成。
这些模式让商业综合体从单纯的“电力消费者”蜕变为“产消者”,而管理服务方的角色也从“设备维护者”升级为“能源资产运营商”。华为轮值董事长曾公开表示:“未来的商业综合体管理,一定是比特管理瓦特。谁掌握算力与电力融合的调度平台,谁就掌握园区碳资产的话语权。”
四、挑战与博弈:谁主沉浮
尽管前景广阔,但抢滩过程中仍有暗礁。其一,商业综合体配电房空间有限、消防审批严苛,储能柜的布置常引发物业与业主纠纷;其二,储能安全焦虑尚未完全消散,保险公司对用户侧储能项目仍持审慎费率;其三,盈利模式高度依赖分时电价与需求响应补贴,政策变动风险较大。
更关键的是,话语权博弈正在加剧。华为等设备技术商希望掌握数据入口与EMS(能量管理系统),而万科、万达、龙湖等商业地产管理方则希望保留客户 отношения与电费结算权。双方的合作与竞争将决定最终价值链的分配。
五、未来展望:千亿级运营市场雏形已现
短期看,150亿元仅是序幕。若能解决各业主利益梳理与电力市场准入问题,未来五年仅商业综合体储能配套市场就可突破千亿。而商业综合体管理服务,将从标准化四保一服(保安、保洁、保绿、保修、客服)转向“能源+设备+客户”一体化运营。到那时,物企中或许不会诞生第二个“华为”,但一定会出现电力调度能力比安保能力更强的“综合能源管家”。
这场始于储能热土的竞逐,最终逻辑并非谁建了更多电站,而是谁更早理解:商业综合体的下一次升级,不是在装修风格,而是在比特与瓦特交汇的楼宇之间。
如若转载,请注明出处:http://www.jgycdz.com/product/15.html
更新时间:2026-09-15 11:33:35